Proteção
Por que o cirurgião precisa de RC Médico
Outubro de 2026 · Por Marcos Lisboa · Corretor de seguros · SUSEP 231151149
Todo cirurgião sabe que nenhum procedimento é livre de risco. O que muitos só descobrem depois é que uma reclamação pode surgir mesmo quando a técnica foi correta e o paciente foi bem orientado. Uma expectativa frustrada, uma complicação conhecida ou uma falha de comunicação já bastam para que um paciente procure a Justiça ou o Conselho.
O custo começa antes da sentença
Ser acusado não significa ser condenado, mas a defesa tem custo desde o primeiro dia: advogado especializado, perito, assistente técnico, tempo fora do centro cirúrgico e o desgaste emocional de um processo que pode durar anos. Sem proteção, tudo isso sai do patrimônio do médico.
Onde entra o RC Médico
O seguro de Responsabilidade Civil Profissional para médicos foi feito para esse cenário. Conforme as condições da apólice, ele pode arcar com a defesa, com acordos e com indenizações relacionadas ao exercício da medicina, para que o cirurgião siga trabalhando sem colocar em risco o que levou anos para construir.
Quanto maior a complexidade dos procedimentos, maior a exposição. Por isso, o RC Médico precisa ser dimensionado para a sua rotina, e não escolhido pelo preço.
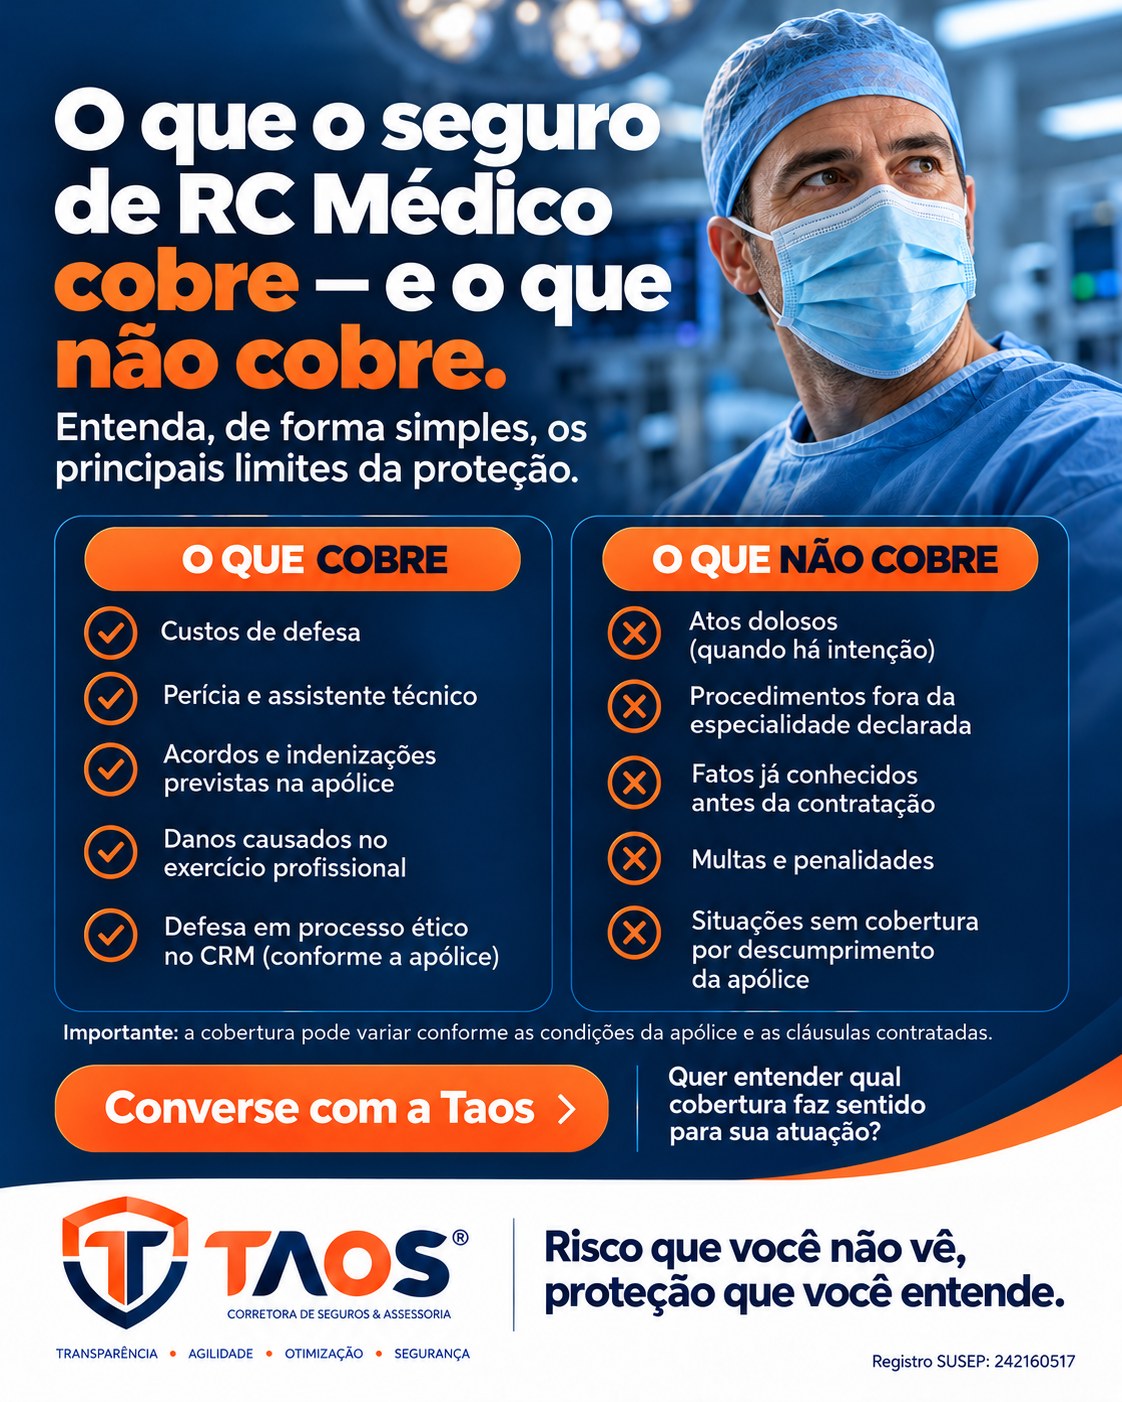
O que o seguro de RC Médico cobre, e o que não cobre
Outubro de 2026 · Por Marcos Lisboa · Corretor de seguros · SUSEP 231151149
Duas apólices de RC Médico podem ter preços parecidos e proteções bem diferentes. Por isso, antes de olhar o valor, vale entender o que cada uma realmente cobre.
O que costuma estar coberto
- Custos de defesa: honorários de advogados, peritos e assistentes técnicos;
- Indenizações por danos materiais, corporais e morais reconhecidos em decisão judicial;
- Acordos feitos com a concordância da seguradora;
- Em muitas apólices, defesa em processos éticos no Conselho de Medicina.
O que costuma ficar de fora
- Atos intencionais ou praticados fora da lei;
- Procedimentos não declarados ou fora da especialidade informada;
- Multas e penalidades;
- Reclamações sobre fatos que o médico já conhecia antes de contratar.
Os detalhes que fazem diferença
Limite máximo de indenização, franquia, cobertura para a equipe e para a pessoa jurídica, e a forma como a seguradora conduz a defesa variam de uma apólice para outra. A lista acima é geral: as regras valem conforme as condições de cada seguradora.
A melhor apólice é a que combina com os procedimentos que você realmente faz. Declarar tudo corretamente é o que garante que a proteção funcione quando for preciso.
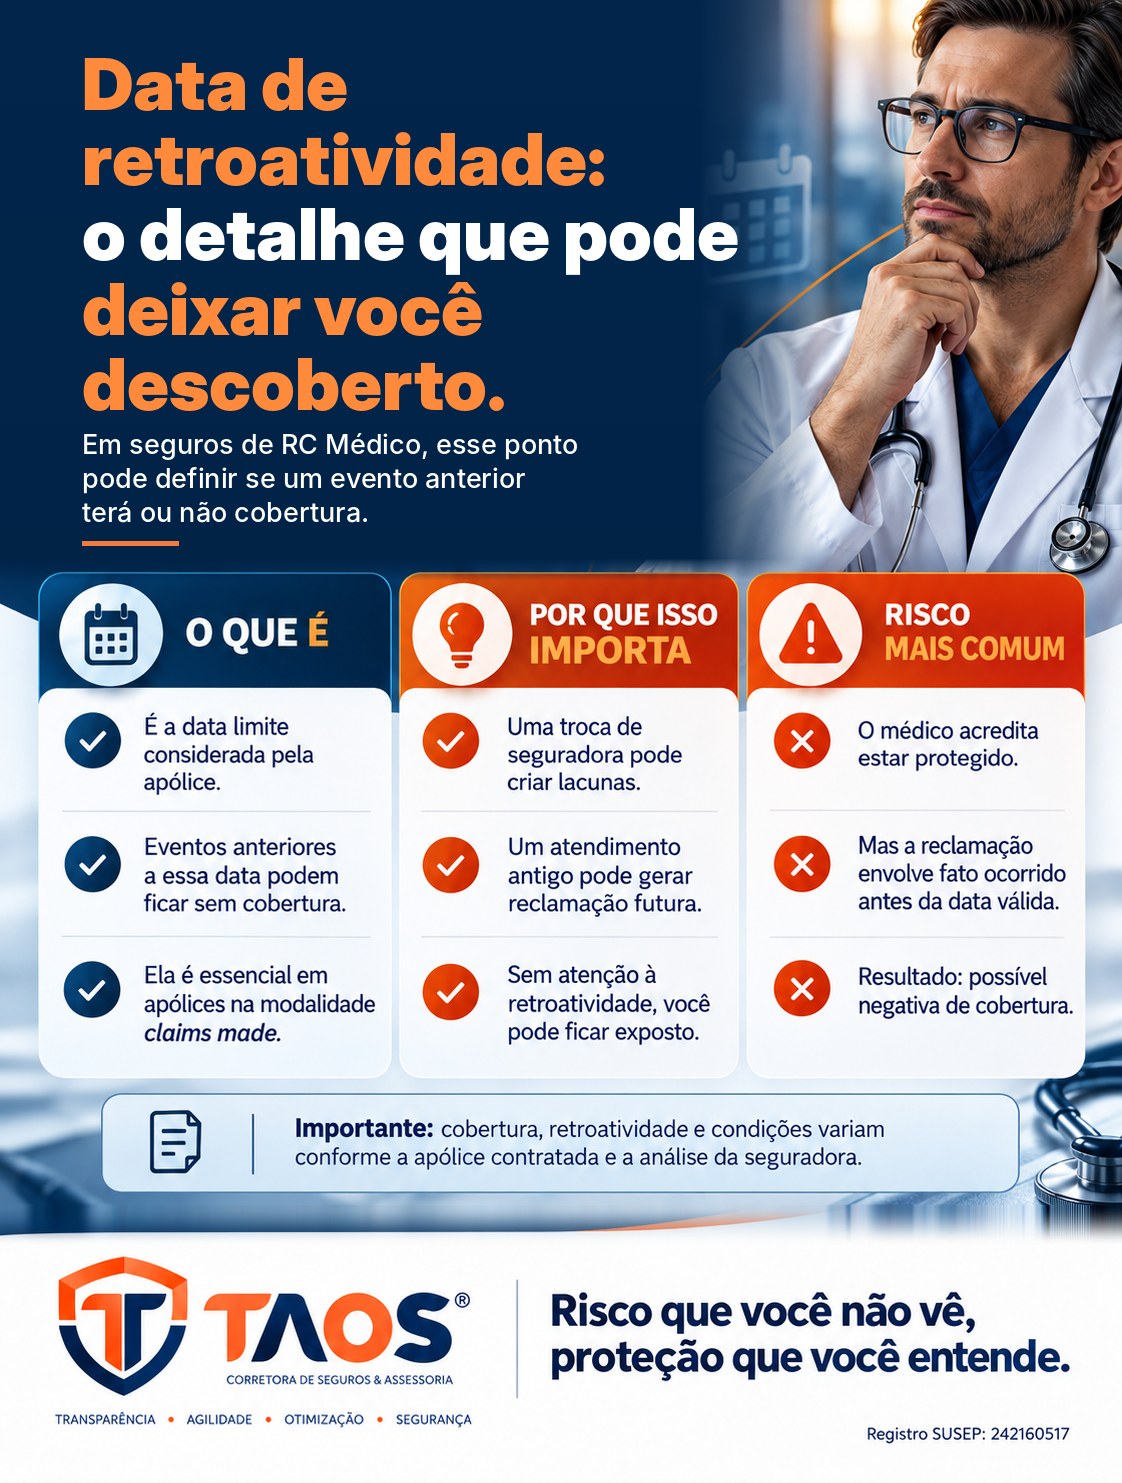
Data de retroatividade: o detalhe que pode deixar você descoberto
Outubro de 2026 · Por Marcos Lisboa · Corretor de seguros · SUSEP 231151149
A maioria das apólices de RC Médico funciona à base de reclamações: o seguro responde pela reclamação feita durante a vigência, desde que o atendimento tenha acontecido depois de uma data definida na apólice, a chamada data limite de retroatividade.
Por que isso importa
Uma reclamação pode chegar meses ou anos depois da cirurgia. Se, nesse intervalo, você trocou de seguradora sem manter a data de retroatividade, ou deixou a apólice vencer, o procedimento antigo pode ficar sem cobertura.
Os cuidados na renovação e na troca
- Ao trocar de seguradora, confira se a nova apólice mantém a sua data de retroatividade;
- Evite intervalos sem seguro entre uma apólice e outra;
- Ao parar de operar ou se aposentar, pergunte sobre o prazo complementar para reclamações futuras.
Na Taos, a data de retroatividade é um dos primeiros pontos que analisamos. É ela que garante que a sua história profissional continue protegida.